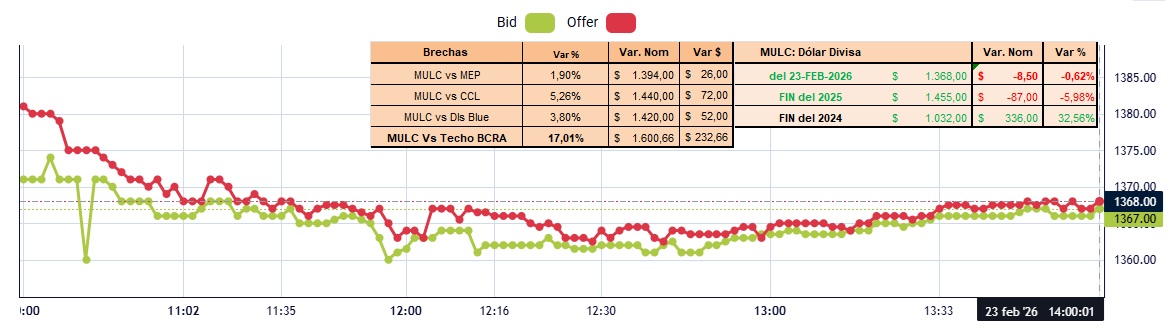
Este escenario incentiva a muchos inversores a volcarse al CARRY TRADE, maniobra que consiste en vender divisas para posicionarse en instrumentos financieros en moneda local con la expectativa de que el tipo de cambio avanzará menos que las tasas de interés (o, mejor aún, caerá) y más adelante, con la ganancia, recomprar más dólares. La combinación entre un tipo de cambio en constante caída y tasas de interés relativamente altas (entre 2,5% y 2,7% mensual en los instrumentos que ofrece el Tesoro Nacional) han generado abultadas ganancias en dólares, lo que incentiva cada vez más a los inversores a aplicar esta estrategia. En el último mes, el carry trade dejó ganancias aproximadas de entre 6% y 8% en dólares. Para dimensionar, esta ganancia en sólo un mes representa casi el doble de lo que rinden los bonos del Tesoro de EEUU durante todo un año, que es de poco más del 4% nominal. El riesgo del carry trade a corto plazo, en base a la dinámica cambiaria respecto al techo de la banda de flotación: el tipo de cambio oficial mayorista ya se encuentra 13% por debajo del tope que actualiza diariamente el BCRA, lo que da un amplio margen a la cotización para avanzar al alza y pone en riesgo las ganancias esperadas. “Este dato implica un riesgo latente en el carry trade. Es cada vez más riesgoso en un contexto en el que la ‘seguridad’ de la estrategia se debilita en la medida en que la inflación alcista aleja la capacidad de intervención del BCRA. Esta incertidumbre sólo es cubierta, de momento, por la presión bajista del tipo de cambio”, sostienen. En resumen: “Cuanto más lejos esté el tipo de cambio del techo de la banda, tiene más espacio para subir. Si estuviera muy cerca del techo, y asumiendo que no va a pasar ese límite, no tiene mucho para subir, salvo mantenerse o bajar. En ese caso, el techo de la banda da cierta cobertura. Pero ahora está lejos del techo y, tranquilamente, la cotización podría subir $100 y mantenerse dentro de la banda, pero esa suba quitaría rendimiento en dólares”
Comments are closed